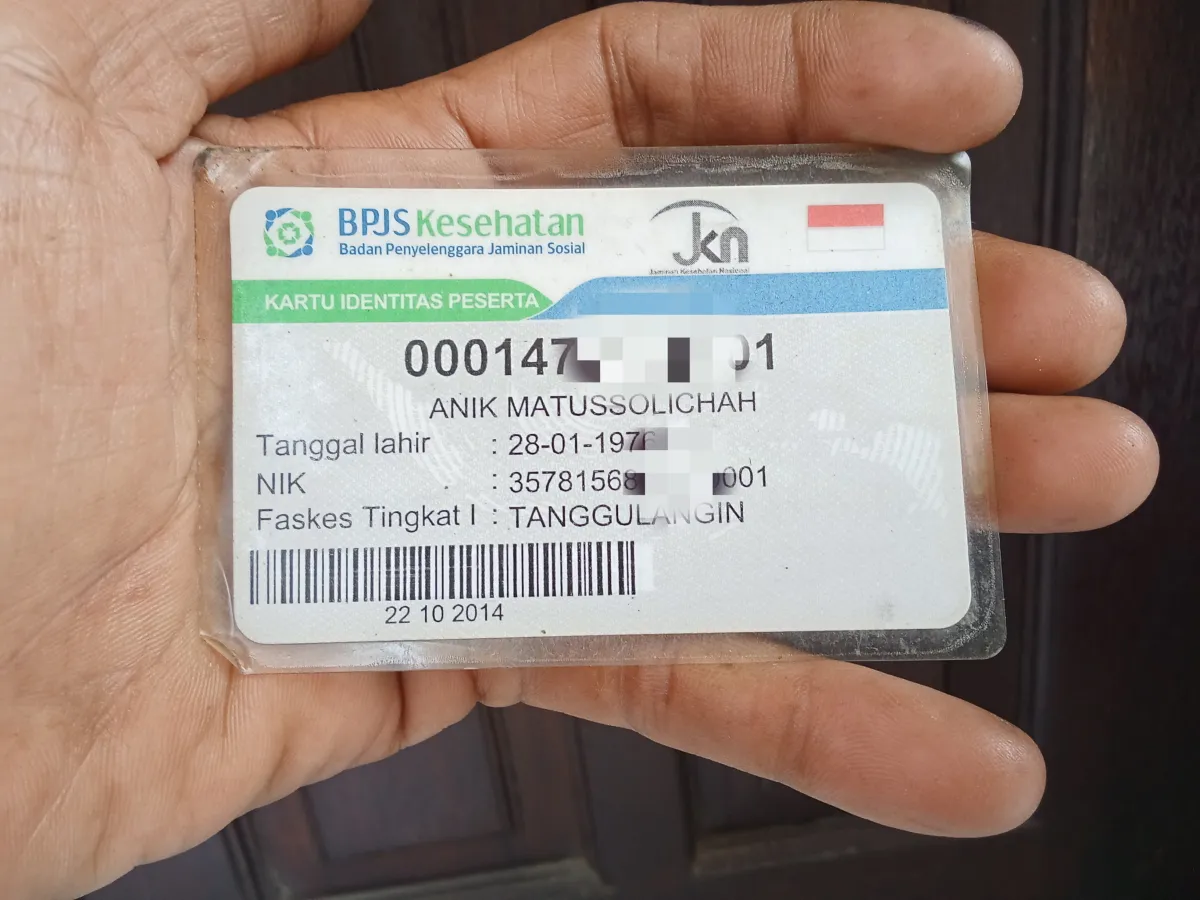
SURABAYA, INFONews.ID -Perdebatan tentang BPJS sering berhenti pada satu pertanyaan: apakah BPJS merupakan asuransi? Jawabannya tidak boleh disederhanakan. BPJS memang menggunakan mekanisme yang dikenal dalam hukum asuransi, seperti iuran, pengelolaan risiko, pembayaran manfaat, dan prinsip saling menanggung. Namun secara kelembagaan dan tujuan, BPJS bukan perusahaan asuransi komersial. Hubungan hukum BPJS dan peserta tidak dapat dibaca sematamata sebagai hubungan kontraktual antara penanggung dan tertanggung, karena di dalamnya terdapat mandat publik, kewajiban negara, dana amanat, dan tujuan pemerataan perlindungan sosial.
Lahir dari Mandat Jaminan Sosial
UU Nomor 40 Tahun 2004 tentang Sistem Jaminan Sosial Nasional menempatkan jaminan sosial sebagai tanggung jawab negara. Mandat itu dilaksanakan melalui UU Nomor 24 Tahun 2011 tentang BPJS, yang membentuk dua badan hukum publik: BPJS Kesehatan untuk program jaminan kesehatan, dan BPJS Ketenagakerjaan untuk jaminan kecelakaan kerja, hari tua, pensiun, dan kematian. Konstruksi ini menunjukkan bahwa BPJS tidak didirikan untuk mencari keuntungan pemegang saham. Ia dibentuk agar risiko sosial, seperti sakit, kecelakaan kerja, hilangnya kemampuan bekerja, usia tua, dan kematian, tidak sepenuhnya ditanggung individu dan keluarganya.
Hak Konstitusional dan Kritik Penerapan Regulasi (Pasal 171)
Dalam perspektif hukum konstitusi dan hukum kesehatan publik, kedudukan peserta BPJS harus diuji secara lebih kritis melalui dua pijakan utama:
o Jaminan Hak Konstitusional Peserta:
Akses terhadap pelayanan kesehatan dan jaminan sosial adalah hak asasi yang dijamin secara tegas oleh UUD 1945 (Pasal 28H ayat (1) dan (3) serta Pasal 34 ayat (2)). Oleh karena itu, hubungan hukum antara peserta dan BPJS bukanlah hubungan perdata komersial biasa, melainkan hubungan hukum publik di mana negara bertindak sebagai penjamin hak (state duty to protect). Ketika peserta mengalami hambatan birokrasi, penolakan tindakan medis, atau pembatasan kuota layanan, hal tersebut tidak sekadar pelanggaran administrasi, melainkan bentuk pengabaian terhadap hak konstitusional warga negara atas derajat kesehatan yang optimal.
o Kritik Penerapan Pasal 171 (Mandatory Spending & Kepastian Pendanaan):
Pasal 171 UU No. 36 Tahun 2009 tentang Kesehatan (sebelumnya mengatur kewajiban alokasi anggaran kesehatan (mandatory spending) minimal 5�ri APBN dan 10�ri APBD) memiliki peranan kunci dalam memastikan kesinambungan pembiayaan kesehatan masyarakat, termasuk penjaminan bagi kelompok miskin dan tidak mampu (PBI BPJS).
Penghapusan atau ketidaktegasan implementasi komitmen anggaran publik sebagaimana dalam skema Pasal 171 berisiko mengancam sustainabilitas dana amanat BPJS, mendegradasi standar Pelayanan Kesehatan Minimal (SPM), dan secara tidak langsung memindahkan beban pembiayaan kembali kepada rakyat (out-of-pocket payment).
o Keadilan Distributif vs. Komersialisasi Terselubung:
Secara sosiologis-hukum, terdapat tendensi bahaya di mana BPJS terjebak dalam logika korporatisme birokratis yang mengabaikan keadilan distributif. Penyelenggara kerap menggunakan instrumen administratif yang kaku untuk menekan klaim (seperti pembatasan durasi rawat inap atau efisiensi birokrasi yang berlebihan), yang justru mengorbankan esensi perlindungan bagi masyarakat kecil yang paling membutuhkan perlindungan risiko sosial.
Mirip dalam Mekanisme, Berbeda dalam Watak Hukum
Secara teknis, peserta membayar iuran, dana dikelola untuk membayar manfaat, dan risiko dikumpulkan dalam satu sistem. Namun kesamaan mekanisme tidak berarti kesamaan status hukum. Asuransi komersial bekerja berdasarkan kontrak dan orientasi bisnis, dengan produk, premi, pengecualian, dan proses klaim yang dirancang melalui penilaian risiko komersial.
BPJS bekerja dalam kerangka hukum publik dengan prinsip kegotongroyongan, nirlaba, keterbukaan, kehati-hatian, akuntabilitas, portabilitas, kepesertaan wajib, dan dana amanat.
Peserta tidak dipilih berdasarkan daya tarik risikonya; sistem dirancang menjangkau masyarakat luas, termasuk mereka yang tidak menarik bagi skema komersial.
Menyamakan keduanya menimbulkan dua kekeliruan. Masyarakat bisa mengira BPJS bebas menentukan manfaat seperti perusahaan swasta, dan penyelenggara bisa dinilai hanya dengan ukuran bisnis, padahal ukuran utamanya adalah pemenuhan mandat sosial, kesinambungan program, tata kelola dana, dan perlindungan hak peserta.
Iuran Bukan Premi Komersial
Iuran sering disebut premi. Secara ekonomi keduanya sama-sama pembayaran untuk memperoleh perlindungan, tetapi iuran jaminan sosial merupakan bagian dari pembiayaan program sosial yang diatur peraturan perundang-undangan. Peserta tidak membeli produk yang dapat dinegosiasikan, melainkan ikut dalam sistem pembagian risiko nasional.
Konsekuensinya, hak peserta bukan kemurahan hati penyelenggara. Selama kewajiban kepesertaan dipenuhi, manfaat program adalah perlindungan hukum yang harus diberikan secara akuntabel. Sebaliknya, peserta tidak dapat menuntut manfaat di luar cakupan program hanya karena telah membayar iuran. Batas manfaat, prosedur, rujukan, dan pengecualian harus punya dasar hukum dan disampaikan secara transparan. Perubahan kebijakan pun bukan sekadar keputusan teknis, melainkan harus memenuhi asas kepastian hukum, keterbukaan, proporsionalitas, dan perlindungan kelompok rentan.
Dana Amanat Menuntut Tata Kelola Ketat
Dana jaminan sosial bukan kas perusahaan. Penyelenggara memiliki tanggung jawab fidusia dalam arti luas untuk mengelolanya secara hati-hati, transparan, dan sesuai tujuan program, mulai dari investasi, pembayaran manfaat, pengendalian biaya, hingga pencegahan kecurangan.
Transparansi tidak cukup lewat laporan keuangan yang hanya dipahami ahli; peserta berhak tahu bagaimana iuran digunakan, mengapa manfaat dibatasi, bagaimana keluhan ditangani, dan siapa yang bertanggung jawab.
Nirlaba juga tidak berarti boleh boros. Artinya hanya tidak ada pembagian keuntungan kepada pemilik modal. Justru karena dana ditujukan bagi peserta, setiap rupiah harus dikelola dengan standar akuntabilitas tinggi.
Komplementer dengan Asuransi Komersial
BPJS dan asuransi komersial tidak perlu dipertentangkan. BPJS menjadi fondasi perlindungan sosial, sedangkan asuransi komersial dapat melengkapi kebutuhan di luar cakupan program atau menawarkan layanan tambahan. Produk komersial tidak boleh dipasarkan secara menyesatkan mengenai manfaat BPJS, dan BPJS perlu menjelaskan batas perlindungannya secara terbuka.
Koordinasi manfaat, mulai dari penjamin pertama, prosedur, dokumen, hingga batas pembayaran, harus sederhana dan mudah diakses agar peserta tidak terjebak sengketa administratif ketika penyelenggara saling melempar tanggung jawab. Dalam perspektif perlindungan konsumen, hak atas informasi yang benar, penanganan pengaduan, dan penyelesaian sengketa yang efektif tetap relevan bagi peserta.
Reformasi Berpusat pada Hak Peserta
Tantangan terbesar BPJS bukan menambah jumlah peserta, melainkan memastikan kepesertaan menghasilkan perlindungan yang dapat diakses saat risiko terjadi. Reformasi perlu diarahkan pada lima hal: penyederhanaan prosedur pelayanan dan klaim; penguatan pengawasan dana amanat; keterbukaan alasan hukum dan kebijakan saat manfaat atau prosedur berubah; penguatan pengaduan dan penyelesaian sengketa; serta sinkronisasi antara BPJS, fasilitas kesehatan, pemberi kerja, pemerintah daerah, dan asuransi komersial.
Keberhasilan BPJS tidak cukup diukur dari besarnya dana kelolaan atau banyaknya kartu diterbitkan, tetapi dari ketepatan waktu pelayanan, kesesuaian pembayaran manfaat, pengelolaan iuran yang bertanggung jawab, dan terjaganya akses bagi kelompok yang paling membutuhkan.
BPJS bukan sekadar asuransi dengan nama berbeda. Ia adalah institusi hukum publik yang menggunakan prinsip pengelolaan risiko untuk memenuhi mandat jaminan sosial. Karena itu, kritik terhadapnya harus menguji apakah mandat konstitusional dan undang-undangnya telah dipenuhi: perlindungan sosial yang adil, berkelanjutan, transparan, dan dapat diakses seluruh rakyat. (*)
Editor : Tudji Martudji